
「台湾で本格的に売るなら、現地法人を作るべきか」「子会社と支店のどちらにするか」「設立にどのくらいの期間と手間がかかるのか」。台湾への進出を検討する日本の事業者から、よく聞かれる悩みです。モールによっては台湾の事業者でないと取引できない一方で、日本の会社のまま始められる販路もあり、判断を難しくしています。
この記事では、台湾の会社設立について、拠点の主な3つの形態、外国人投資の許可から登記までの手順と期間の目安、資本金と設立費用の考え方、設立後に続く固定費、子会社と支店の税金の違いを整理します。あわせて、ECで売るのが目的なら設立せずに始められるケースと、設立を検討すべきタイミングも解説します。
この記事の結論
- 台湾に拠点を置く主な形態は、現地法人(子会社)・支店・駐在員事務所の3つ(このほか連絡事務所や工事事務所などもあります)。継続して販売するなら一般に現地法人か支店で、駐在員事務所は営業活動ができません。
- 現地法人設立の原則的な流れは、名称の事前審査 → 経済部投資審議司の外国人投資許可 → 資本金の送金と審定 → 会社登記 → 税籍登記の順。各審査は数日〜10営業日程度でも、書類の準備を含めると数か月を見込みます。
- ECで売るだけなら、日本から越境出店できる販路や、台湾の輸入者・支援会社の台湾法人を通す方法で、設立せずに始められます。売れ筋と月商が見えてから設立を判断しても遅くありません。
台湾法人、今つくる必要がありますか?
販路と商品から、設立が必要か、設立せずに始められるかを一緒に整理します
✓販路別の法人要否チェック
✓輸入者・販売名義の立て方
✓テスト販売から設立までの順序
台湾に拠点を置く主な3つの形態は?
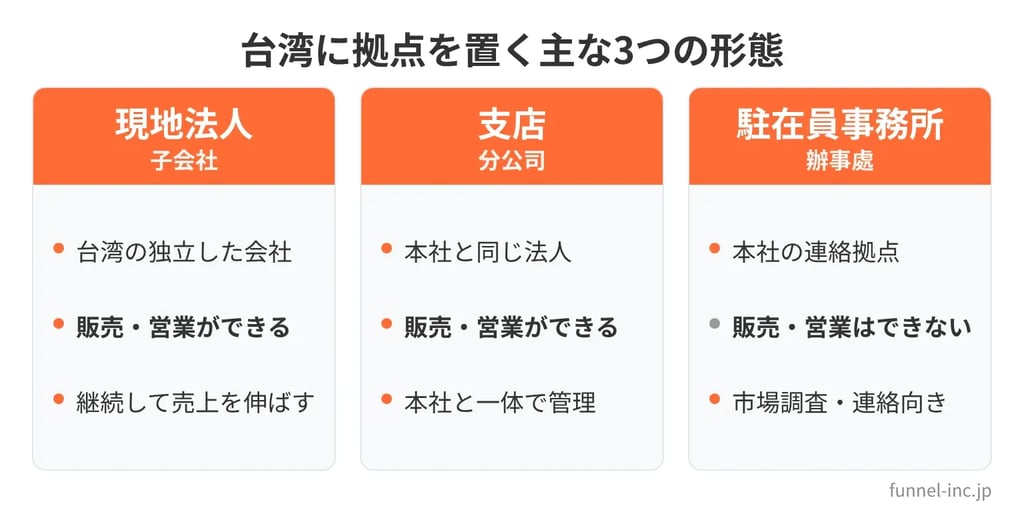
日本の会社が台湾で事業拠点を設ける際、主な選択肢となるのは現地法人(子会社)・支店・駐在員事務所の3つです。このほか、連絡事務所や一定の業務に対応する工事事務所などの形態もあります。台湾で自社拠点を通じて継続的に販売活動を行う場合、一般的には現地法人か支店を検討します。
台湾の会社設立とは、外国人投資として経済部投資審議司の許可を受けたうえで、台湾の会社法にもとづく現地法人を登記し、台湾の事業者として取引できる状態にする手続きです。現地法人には株式会社(股份有限公司)と有限会社(有限公司)があり、支店は台湾で登記する分公司ですが、日本の本社とは別の法人ではなく、本社と同じ法人の一部です。
| 項目 | 現地法人(子会社) | 支店(分公司) | 駐在員事務所(辦事處) |
| 法人格 | 台湾の独立した会社 | 日本の本社と同じ法人 | 日本の本社の連絡拠点 |
| 販売・営業活動 | できる | できる | できない(連絡・調査など) |
| 主な手続き | 外国人投資の許可、資本金の審定、会社登記、税籍登記 | 名称・営業項目の事前審査、運営資金の送金、外国会社の支店登記、税籍登記 | 設立申請と税籍登記 |
| 向いている場面 | 台湾で在庫を持ち、継続して売上を伸ばす | 本社と一体で管理しながら販売する | 販売前の市場調査や取引先との連絡 |
駐在員事務所は登記の負担が軽い一方で、売上を立てられません。台湾に自社の拠点を置いてECモールに出店したり、取引先に商品を販売したりするなら、一般的には現地法人か支店のどちらかを検討します。進出形態ごとの税務の基本は台湾ECサイト比較でも整理しています。
法人をつくる前に、販路と商品から確かめたい方へ
ECで売るだけなら台湾法人は必要?
ECで売るだけなら、台湾法人が必ず要るわけではありません。必要かどうかは、どの販路で、誰の名義で売るかによって決まります。
日本から越境出店できる販路なら、日本の会社のまま始められます。一方で、台湾の事業者との契約を前提とする販売方式や、台湾に在庫を置いて販売する形では、台湾で輸入者・販売者になる主体が必要です。その主体を自社の現地法人にするか、代理店や支援会社の台湾法人に任せるかが、設立の判断の分かれ目になります。
| 売り方 | 台湾法人 | 補足 |
| Shopeeへの越境出店 | 不要 | Shopee Japanを通じて日本から出店し、日本から発送する |
| 自社ECから日本発送 | 不要 | 購入者への直送。関税・営業税の扱いと返品対応を事前に決める |
| momo・PChomeなど、台湾の事業者との契約を前提とする販売方式 | 台湾側の契約主体が必要 | 自社の現地法人、代理店、支援会社の台湾法人のいずれかを通す。出店条件はモール・販売方式で異なるため、取引を希望するモールに個別に確認する |
| 台湾に在庫を置いて販売 | 輸入者が必要 | 輸入者が通関と営業税の納付、品目によっては届出を担う |
輸入者を誰にするかで、税金を誰が納めるか、化粧品や食品の届出を誰が行うか、販売データが誰の手元に残るかも変わります。名義の決め方と代行会社に任せる範囲は台湾越境EC代行・コンサルの選び方で詳しく解説しています。
法人を設立するか、設立せずに始めるか、決めきれていませんか?
モール比較・広告相場・ローカライズの手順を23ページにまとめた「台湾EC参入ロードマップ」を無料でお送りしています。自社の販路と商品に当てはめて相談したい方は、30分の無料相談もご利用ください。
台湾の会社設立の手順(7ステップ)
日本の会社が台湾に現地法人を設立する原則的な手続きの流れは、名称の事前審査から税籍登記までの7ステップです。外国人投資の許可を先に受け、資本金を送金してから登記する順番になります。
ジェトロの「外国企業の会社設立手続き・必要書類」によると、外国語の書類には中国語の翻訳が、委任状や会社登記簿謄本には台湾の在外機関による認証が原則として必要です。日本側で用意する書類の取り寄せと認証に時間がかかるため、STEP 1と並行して早めに始めます。
STEP 1:会社名と営業項目の事前審査を受ける
台湾で使う中国語の会社名と、営む事業の項目(営業項目)を決め、経済部に事前審査を申請します。EC販売や輸入卸など、実際に行う事業がもれなく営業項目に入っているかを確認します。営業項目に無い事業は後から追加の登記が必要になります。
STEP 2:経済部投資審議司に外国人投資を申請する
日本の会社が出資者になるため、外国人投資として経済部投資審議司に申請し、許可を受けます。出資者の資格証明、出資額、代表者への授権書などを提出します。投資審議司は旧称の「投資審議委員会」で書かれた資料も多いので、最新の様式で確認してください。
STEP 3:台湾の銀行で口座を開き、資本金を送金する
投資の許可を受けたら、台湾の銀行に設立準備用の口座を開き、日本から資本金を送金します。送金の名目や金額が許可の内容と一致していないと、次の審定で差し戻しになることがあるため、送金前に銀行と書類の要件を確認します。
STEP 4:投資審議司で資本金の審定を受ける
送金した資本金が許可どおりに到着したことを、投資審議司に確認してもらいます(資本金の審定)。審定が済むと、出資が完了した扱いになり、会社登記へ進めます。
STEP 5:会計師に資本金の査核報告書を作ってもらう
原則的な手続きの流れでは、会社登記の申請に、資本金が払い込まれたことを台湾の会計師(公認会計士)が確認した報告書を添付します。報告書を出す時期は資本金の払い込みの状況によって異なる場合があるため、会計師に確認します。設立の代行を会計事務所に依頼する場合は、この報告書の作成も依頼範囲に含まれることが一般的です。
STEP 6:会社設立登記を申請する
定款、役員名簿、事務所の使用を証明する書類、資本金の査核報告書などをそろえ、会社設立登記を申請します。登記が完了すると会社として成立し、統一編号(会社番号)が付きます。
STEP 7:税籍登記を済ませ、販売の準備を整える
国税局で税籍登記を行い、営業税の申告と発票(台湾の領収書)の発行ができる状態にします。あわせて設立準備口座を会社の口座に切り替え、モールとの契約や、輸出入業者の登録など販売に必要な登録を進めます。化粧品や食品は、台湾の業者として別途の登録・届出が必要です。品目ごとの手続きは台湾PIFと化粧品輸出の手続きを参考にしてください。
支店は現地法人とは手続きが異なり、通常の日本企業による設立では、会社名称・営業項目の事前審査、本社からの運営資金の送金、外国会社の支店登記、税籍登記を進めます。必要に応じて英文名称の審査や貿易登記(輸出入業者の登録)も行います。ただし、出資構成に中国資本が含まれる場合や、許認可が必要な業種では追加手続きが必要になる場合があります。日本の本社の登記簿謄本や、台湾での責任者への授権書など、本社側の書類の認証が必要になる点は現地法人と同じです。
設立までの期間はどのくらい?
各審査そのものは数日〜10営業日程度ですが、書類の準備と送金を含めると、2〜3か月を見込んでおくと安全です。
ジェトロの「外国企業の会社設立手続き・必要書類」によると、外国人投資申請の審査の目安は、制限業種に当たらない5億台湾元以下の案件で約2〜4営業日、資本金の審定は新設で約1週間、株式会社を発起設立する場合の会社登記は約10営業日です。実際には、日本側の書類の取り寄せ・認証・翻訳、銀行口座の開設、差し戻しへの対応で、審査の合計よりも長くなります。
期間を読み違えやすいのは、登記の後です。税籍登記、モールとの契約、輸出入業者の登録、品目ごとの届出が済むまで販売は始められません。販売開始の時期から逆算し、設立と並行して販路の準備を進めます。
この記事を読んだ方へのおすすめ
設立にかかる費用と、設立後に続く固定費
台湾で会社を設立する際には、資本金などの事業資金と、実際に支出する設立費用を分けて考える必要があります。設立費用には登記手数料、書類の認証・翻訳費、専門家への報酬、事務所の契約費用などがあります。一方、資本金は設立後の事業運営に使用する資金です。さらに設立後は、売上が無くても会計・税務と事務所の固定費が毎月かかります。
資本金(事業資金)の決め方
資本金(支店の場合は運営資金)は、支出して無くなる費用ではなく、設立後の仕入れや人件費などの事業運営に使う資金です。一般の会社に一律の最低資本金はありませんが、事業の運転資金と、後述する就労許可の要件を考えて額を決めます。
設立時にかかる主な費用
- 登記手数料 ── 名称の事前審査や会社登記(支店は支店登記)の申請時に納める手数料です。
- 日本側の書類の取得・認証・翻訳 ── 登記簿謄本や授権書の取得、在外機関での認証、中国語への翻訳の費用です。
- 会計師・代行会社への報酬 ── 投資申請、資本金の査核報告書、登記申請をまとめて依頼する場合の報酬です。事務所によって範囲と金額に幅があるため、同じ範囲で2〜3社から見積もりを取ります。
- 事務所 ── 登記には事務所の住所が必要です。賃貸の場合は契約時の費用と月々の賃料がかかります。
設立後に続く固定費と手間
経済産業省の「各国・地域の税制概要(台湾)」によると、台湾の法人税(営利事業所得税)の確定申告は事業年度終了後5か月以内で、12月決算なら翌年5月31日が期限です。これに加えて営業税の定期的な申告、記帳、給与と社会保険の手続きが続くため、多くの会社は台湾の会計事務所に月額で委託します。
日本から管理職や専門職を派遣する場合、就労許可の要件にも注意が必要です。日本台湾交流協会の資料によると、設立1年未満の会社については、管理職で50万台湾元、一般の専門職・技術職で500万台湾元といった資本金・運営資金の基準があります。ただし、売上高や輸出入実績などによる代替要件や例外も認められるため、派遣する職種に応じて確認する必要があります。誰を台湾に置くかを先に決めておくと、資本金の額を決めやすくなります。
子会社と支店は税金と撤退のしやすさで選ぶ
子会社と支店のどちらにするかは、利益を日本へ戻すときの税金と、事業を縮小・撤退するときの手間で選びます。どちらも台湾で得た利益には台湾の法人税がかかります。
| 項目 | 現地法人(子会社) | 支店(分公司) |
| 台湾の法人税 | 原則20% | 原則20% |
| 利益を残したときの追加課税 | 未処分利益に原則5% | 対象外 |
| 日本へ利益を戻すとき | 配当に源泉税(原則21%。日台民間租税取決めの適用要件を満たし、所定の手続きを行えば10%) | 本社への利益送金には、通常、配当に相当する源泉税はかからない |
| 日本側の会計 | 別会社として連結などで管理 | 本社の決算に合算する |
| 台湾の取引先からの見え方 | 台湾の会社として取引しやすい | 本社と一体。モールによって条件が異なる |
税率は経済産業省の「各国・地域の税制概要(台湾)」の整理によります。支店は本社と同じ法人なので、台湾で生じた損失や責任が本社に直接及びます。現地法人は台湾の会社として取引先や採用の信用を得やすい一方で、清算するときの手続きが重くなります。税務の判断は、日本と台湾の両方の税理士・会計師に確認してください。
設立せずに台湾で売る方法と、設立を考えるタイミング
設立せずに台湾で売る方法は、越境出店、台湾の輸入者・代理店を使う方法、支援会社の台湾法人を通じて販売する方法の3つです。まず設立せずに需要を確かめ、売れ筋と月商が見えてから設立を判断する進め方が、投資のリスクを抑えられます。
- 越境出店 ── Shopeeなど日本から出店できる販路で、日本の会社のまま販売します。少数のSKUでテスト販売するのに向いています。
- 台湾の輸入者・代理店を使う ── 代理店が買い取って販売する形や、輸入者として通関と届出を任せる形です。価格や売り方の決定権、販売データが自社に残るかを契約で確認します。
- 支援会社の台湾法人を通じて販売する ── 株式会社funnelでは、台湾法人をお持ちでない企業向けに、funnelの台湾法人を通じてmomoなど台湾の事業者として取引するモールで販売する方法をご案内しています。
設立を考えるタイミングの目安は、①台湾に在庫を置いて継続的に販売する見込みが立った、②台湾で人を採用して運営したい、③取引先から台湾の会社との契約を求められた、のいずれかに当てはまったときです。越境ECを含む海外販売の方法を広く比べたい場合は越境EC完全ガイドも参考になります。輸入時の関税・営業税の計算と通関の流れは台湾輸出ガイドで解説しています。台湾向けの販路・集客・物流の全体像は台湾越境ECガイドにまとめています。
よくある質問
Q. 台湾で会社を設立するのに、どのくらいの期間がかかりますか?
A. 書類の準備を含めて2〜3か月を見込んでおくと安全です。
ジェトロの資料では、外国人投資申請の審査は約2〜4営業日(制限業種に当たらない5億台湾元以下の案件)、資本金の審定は約1週間、株式会社の会社登記は約10営業日が目安とされています。日本側の書類の認証・翻訳や銀行口座の開設に時間がかかるため、台湾の会社設立の全体期間は審査日数の合計より長くなります。
Q. 台湾の会社設立に最低資本金はありますか?
A. 一般の会社に一律の最低資本金はありません。
ただし、日本から管理職や専門職を派遣して就労許可を取る場合は、設立1年未満の会社に資本金・運営資金の基準があります(管理職で50万台湾元、一般の専門職・技術職で500万台湾元など)。売上高や輸出入実績などによる代替要件や例外もあるため、派遣する職種に応じて確認が必要です。台湾法人の資本金は、運転資金と派遣する人の条件から決めます。
Q. ECで台湾に売るだけでも台湾法人は必要ですか?
A. 販路によって異なり、Shopeeへの越境出店や自社ECからの日本発送なら台湾法人は不要です。
momoやPChomeなど、台湾の事業者との契約を前提とする販売方式では台湾側の契約主体が必要で、台湾に在庫を置いて販売する場合は台湾で輸入者・販売者になる主体が必要です。ただし、出店条件はモールや販売方式によって異なるため、取引を希望するモールに個別確認が必要です。自社で台湾法人を設立するほか、代理店や支援会社の台湾法人を通じて販売する方法もあります。
Q. 台湾の子会社と支店では、税金はどう違いますか?
A. 法人税はどちらも原則20%で、違いは利益を日本へ戻すときに出ます。
子会社から日本の親会社への配当には、台湾で原則21%の源泉税がかかります。日台民間租税取決めの適用要件を満たし、所定の手続きを行う場合は10%に軽減されます。子会社が利益を配当せずに残すと、未処分利益に原則5%の追加課税があります。支店から本社への利益送金には、通常、配当に相当する源泉税はかかりません。
Q. 台湾の駐在員事務所で商品を販売できますか?
A. 駐在員事務所では販売できません。
駐在員事務所(辦事處)の活動は、市場調査や取引先との連絡などに限られ、売上を立てる営業活動はできません。台湾で商品を販売するには、現地法人か支店を設立するか、台湾の輸入者・支援会社の台湾法人を通じて販売します。
台湾の進出形態の相談はfunnelへ
台湾の会社設立は、手続きそのものよりも「今つくるべきか、どの形でつくるか」を決めきれずに止まるケースが少なくありません。
株式会社funnelは、台湾での販路選びから、ShopeeやmomoなどのECモール出店、繁体字の商品ページ、広告・KOLを使った集客まで、台湾EC進出をまとめて支援しています。台湾法人をお持ちでない場合は、funnelの台湾法人を通じて販売する方法もご案内できます。
こんな方におすすめです:
- 台湾法人を設立すべきか、設立せずに始めるべきか判断したい
- momoなど台湾の事業者として取引するモールに出したいが、台湾法人が無い
- 子会社と支店のどちらにするか、販路と合わせて考えたい
- 設立の手続きと並行して、出店や集客の計画も立てたい
まずは台湾EC参入ロードマップ(23ページ・無料)で、販路の選び方と費用感をご確認ください。自社の商品で進め方を相談したい方は、30分の無料相談をご利用ください。売りたい商品と販路をお聞きし、台湾法人が必要かどうかと、設立しない場合の販売名義の立て方を整理します。
FREE DOWNLOAD|23ページ
台湾ECで成果を出す
販路選定と現地最適化のロードマップ
funnelが台湾EC支援で使っている判断基準を、社内検討にそのまま使える形にまとめました。
✓ Shopee・momo・PChomeの出店条件比較
✓ 台湾広告のCPC・CPA相場データ
✓ 繁体字ローカライズの実務チェックリスト
※本記事の情報は2026年11月時点のものです。最終更新:2026年11月18日